放大资金,增加盈利可能
配资是一种为投资者提供杠杆资金的金融服务!

配资是一种为投资者提供杠杆资金的金融服务!
來源:马靖昊说会计
对于商誉减值,其实我在微博上早就用大实话讲过了,本质上就是一场“财务洗大澡”。
一、先把商誉说人话:它就是“买贵了的钱”
什么是商誉?教科书说,商誉是“企业合并成本大于合并中取得的被购买方可辨认净资产公允价值份额的差额”。
听不懂?很正常,会计准则是用来把简单事情说复杂的。
我说人话:商誉就是并购时“买贵了的金额”。人家净资产公允价值1个亿,你偏要花10个亿买,多掏的9个亿,不好意思计入亏损,就给起了个好听的名字——“商誉”,堂而皇之地挂在资产里。
我一直说,报表中的商誉从严格意义上讲根本就不能算资产。它不会独立带来一分钱的现金流入,不符合资产的定义。商誉,究其根本,是并购中的一项亏损,是多付的钱。把“买亏了”包装成“商誉”,这个名字起得真是充满了“善”意。
在我眼里,商誉就是费用。并购时直接费用化,一了百了——既不用搞什么摊销(你连商誉能用多少年都不知道,摊什么销?),也不用搞什么装模作样的减值测试。这样,企业并购时就得掂量掂量:这笔“冤枉钱”砸进去,当年利润扛不扛得住?扛不住,就别买。你看,并购的质量是不是一下子就上去了?
可惜,准则不这么干。准则说:商誉不摊销,每年做减值测试。这下好了,减值测试的弹性大到什么程度?现金流量预测、折现率,全是管理层说了算。商誉想趴着就趴着,想爆就爆。会计准则从来没有像今天这样,被上市公司如此淋漓尽致地“钻空子”,丑态毕现。
二、GWD公司这出戏:两年并购四次,埋雷9个亿
下面开讲案例。创业板有家名叫GWD的金融信息化公司,2015年上市。上市后不甘寂寞,2016年到2017年短短两年内,一口气收购了四家公司:
上海睿民,3个亿,评估增值率364.61%;
海南坚果,2.5个亿,增值率2367.44%——注意,这家公司被收购时才成立了半年;
尚河信息,1.2个亿,增值率1238.67%;
快读科技,约3.8个亿,增值率677.28%。
四家公司,可辨认净资产账面价值加起来1.33亿元,G公司一共付了10.52亿元,综合溢价率692.78%,账上“啪”地多出9.19亿元商誉。
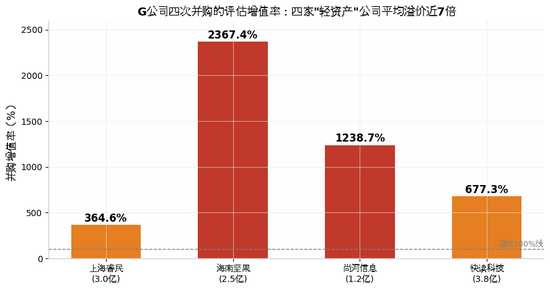
大伙看看这张图。一家成立半年的公司,净资产1000万出头,能卖出2.5个亿,增值23倍多。评估机构用的是什么?收益法。收益法的本质是什么?是预测未来。预测未来这件事,装就叫“专业判断”,不装就叫“拍脑袋”。轻资产公司,人走茶凉,核心技术在脑子里、客户关系在手机里,这些东西评估值几个亿,你敢当真?
更有意思的是,给一家成立不到一年的公司做评估,居然“对其前三年的收入、成本和费用的构成及变化原因进行分析”——前三年的数据从哪来的?这不是穿越了吗?
有人问,上市公司傻吗?溢价7倍也敢买?
不傻,精明着呢。高溢价并购一方面把公司账上的钱“买”出去了——至于最后进了谁的口袋,天知道;另一方面高溢价+高业绩承诺,是催升股价的“春药”。果然,G公司每次并购公告一出,股价就窜一截,最风光时股价上百元。自己的企业都做不好,收购别人的企业就能做好了?但人家可以冠冕堂皇地美其名曰:做大做强。
三、业绩承诺:一张“精准达标”的遮羞布
高溢价总得给股民一个交代,交代就是“业绩承诺”——我承诺未来三年每年赚多少多少,完不成我赔。
听着挺美,实际是画大饼。业绩承诺完完全全可能沦为数字游戏。G公司这四家标的的表演,堪称教科书级别:
海南坚果2019年承诺3042万,实际完成3070.25万,完成率100.93%;
快读科技2019年承诺5070万,实际完成5083.74万,完成率100.27%;
尚河信息收购当年(2016年11—12月)以198.42%的完成率高开,随后逐年回落:2017年108.54%,2018年103.79%——越到承诺期末,贴线贴得越紧; 上海睿民三年承诺期,年年“平稳精准”达标,完成率103%—105%。大伙细品这个“精准”。做生意哪有那么多刚刚好?承诺多少赚多少,一分不多一分不少,这不叫经营,这叫按要求做作业。承诺期内“精准达标”,承诺期一过立马翻脸——快读科技2020年只完成承诺的85.59%,直接不达标。
所以我一直讲:看一家公司靠不靠谱,别看它承诺了什么,要看承诺到期之后它还能剩下什么。
四、洗大澡的三重动机:套现、洗澡、躲摊销
1. 先减持,再爆雷——这碗澡水,股民喝
时间线摆出来,大伙自己看:
2020年上半年,G公司回复深交所问询,信誓旦旦:资产组不存在商誉减值迹象;
2020年11月3日,控股股东鹰高投资抛出减持计划,拟减持不超过总股本2%;
2021年1月18日晚,业绩预告:计提商誉减值准备,2020年预亏5.32亿—6.88亿。
半年前还“没有减值迹象”,半年后就一把计提7.78亿元,占商誉总额的84.66%。而大股东的减持计划,恰好卡在爆雷前两个月抛出。
这就是教科书式的信息不对称收割:里面的人先跑,外面的人埋单。公告次日,股价暴跌10.15%,半个月内从11.13元跌到7.49元。公司高管和控股股东赚得盆满钵满,亏的是谁?还不是把自己的血汗钱投进来的中小股民。
2. 洗大澡:一次亏个够,来年再轻装上阵
所谓“洗大澡”,一句话,就是把未来期间的费用挪到本年确认,一次亏个够,为未来盈利腾出空间。
商誉目前的减值测试法,本质上就是在鼓励“财务洗大澡”——商誉要亏就亏在一年中。
看看利润表:2016—2019年四年净利润合计3.09亿元,2020年一年就亏掉6.61亿元。也就是说,这一碗澡水,把四年的利润全洗没了,还倒贴一倍。洗澡的由头也现成——疫情。当时的疫情真是个好筐,什么都能往里装。问题是,2021年净利润立马回到1.27亿。疫情的影响难道就只管一年?这账,真糊弄啊。
那些一年小赚、一年大亏交替进行的企业,基本就是“洗大澡”洗出来的。一个正常经营的企业,业绩不会出现这种心电图。
3. 挖出的新动机:躲“摊销”这把刀
这里再挖出一个挺有意思、也比较新的动机:抢先洗澡,躲避摊销。
2019年,财政部会计准则委员会的一份反馈意见里,多数咨询委员认为商誉后续计量应该恢复“摊销法”。这个信号不得了。大伙想想,G公司账上9.19亿商誉,净利润最高的一年才1.34亿。一旦改成逐年摊销,每年摊掉一大块,等于凌迟——年年失血,搞不好连年亏损直接退市。
与其被凌迟,不如自己先来个痛快的。趁减值法还在,一次性把商誉炸掉,后面摊销新政真落地了,我账上也没多少商誉可摊了。这步棋,不得不说,算盘打得精。
这再次印证了我的观点:减值法把主动权交给了管理层,想什么时候爆就什么时候爆;摊销法好歹是“匀速放血”,管理层没有择时的空间。减值是砍头,摊销是凌迟——但对股民来说,凌迟好歹看得见血是逐年流的,砍头是一刀下去你才知道人没了。
五、2020年一把计提7.78亿之后,这出戏还在上演
2020年一把计提7.78亿之后,商誉的“余毒”又陆续排了两年:
2021年,对海南坚果、上海睿民分别计提商誉减值110.80万元、788.94万元,合计899.74万元——快读科技反而没计提; 2022年,上海睿民、坚果创娱等资产组“业绩普遍下滑,盈利低于预期”,全年计提商誉减值4245.09万元(其中3693.59万元是2023年4月补提的),当年净利润-7524.22万元; 2023年起,商誉账面余额固定在4377.90万元,此后2023、2024、2025连续三年一动不动,年报里年年写“商誉所在资产组经营情况正常,符合预期”。大伙看懂这个节奏了吗?2020年大刀阔斧砍掉84.66%,把四年的利润一次性亏光;剩下这点商誉,先分两年再计提五千来万“意思意思”,等把基数降得足够低了,就连续三年“经营情况正常”。该爆的雷爆完了,剩下的这点商誉就成了“吉祥物”,挂在账上再也不动了。
最绝的是,当年4.1亿元买来的快读科技,后来4431万元卖出,被市场质疑利益输送。买的时候值4个亿,卖的时候只值零头,中间蒸发的就是股民的真金白银。这一买一卖,把“商誉是费用”演绎得淋漓尽致。
再说大环境,雷声根本没停:
2023年,纳思达计提商誉减值81.59亿元,高居A股第一,商誉一度高达131.7亿,当年巨亏61.85亿;
2024年,阅文集团对新丽传媒计提商誉减值10.5亿—11.5亿元,直接由盈转亏;
2024年A股整体:2510家公司账上趴着商誉1.2万亿元,1013家公司计提商誉减值638.4亿元,比2023年还多。
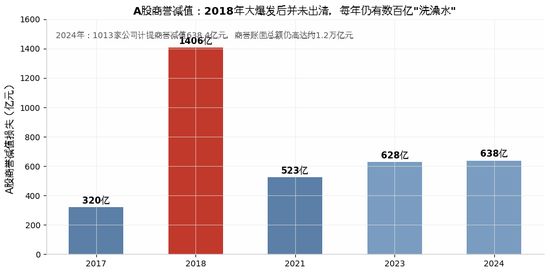
2018年那场1406亿商誉减值的大爆发,很多人以为雷排完了。没有。每年六百多亿的“洗澡水”,已经成了A股年报季的保留节目。
监管也在跟上,而且开始动真格:
2024年1月,中注协发布《审计准则问题解答第17号——商誉减值的审计》,专门治减值测试里的“装模作样”;
2024年2月,方正电机因操纵商誉资产组划分、少计减值,被责令补提1亿元,公司被罚400万,审计机构致同所被罚没300多万;
2025年1月,雪人股份因商誉减值测试中评估参数“口径不一致、测算不正确”,被证监局责令改正,董事长、财务总监被监管谈话;
减值测试的问题,根子在人,不在技术。
最值得警惕的是:新一轮并购潮又来了。2024年新“国九条”之后,“并购六条”落地,并购重组再度活跃。我不反对并购,但我必须提醒:上一轮并购潮(2014—2016)埋下的商誉地雷,炸了整整五年还没炸完;这一轮要是再来一波“高估值、高商誉、高业绩承诺”的三高收购,三五年后,年报季又是一片雷场。
历史不会重复,但会押韵。
六、怎么办?我开三服药
第一服,给准则制定者:摊销+减值,两条腿走路——在减值测试法基础上恢复系统摊销。摊销让商誉“匀速放血”,压缩管理层择时操纵的空间;减值测试保留,应对突发恶化。当然,我更彻底的方案还是那句老话(我知道,他们肯定不接受):并购溢价直接费用化,简单粗暴,一劳永逸。
第二服,给监管:把“精准达标”列为高危信号。业绩承诺年年100%上下浮动的公司,承诺期满必须重点盯防;爆雷前半年内有大股东减持的,直接查;减值测试的参数——折现率、增长率——要求充分披露、横向可比。方正电机、雪人股份的处罚开了个好头,但处罚力度还得加码,要让操纵者疼到不敢再犯。
第三服,给股民朋友:一份商誉排雷清单,请收好。
商誉占净资产比例超过30%的公司,躲远点;
并购标的“轻资产”、评估用收益法、增值率好几倍的,打个问号;
业绩承诺年年“精准达标”的,别高兴,要警惕;
承诺期刚满、业绩就变脸的,基本可以断定前面的业绩是“做”出来的;
账上商誉多年趴着不减值、忽然一年计提80%以上的,那不是利空出尽,那是告诉你:这家的报表,管理层想怎么画就怎么画。
结语
回到最初的问题:商誉到底是什么?
会计准则说它是资产,我说它是费用;评估师说它是“超额盈利能力”,我说它是“买贵了的钱”;上市公司说它是“做大做强的战略代价”,我说它是悬在股民头顶的达摩克利斯之剑。
G公司9.19亿商誉的故事告诉我们:商誉不会消失,只会转移——从并购方的账上,转移到卖方的口袋里,最后转移到中小投资者的亏损里。
记住我这句话:看报表,多盯现金流,少信商誉;多算净现金溢余,少听业绩承诺。
用精炼的语言阐述深刻的财务逻辑,如文章得到您的认可,希望您看完后分享到“朋友圈”或者点一下右下角的“在看”,以示鼓励。长期坚持原创不易,多次想放弃,坚持是一种信仰,专注是一种态度 ,一路陪伴,一起地老天荒,谢谢。
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。 海量资讯、精准解读,尽在新浪财经APP
责任编辑:杨红卜
实盘网配资提示:文章来自网络,不代表本站观点。


